JAKARTA, ifakta.co – Lembaga Bantuan Hukum Badan Usaha Milik Negara (LBH BUMN) menyoroti pelaksanaan program KPR/KPA Instant Approval PT Bank Tabungan Negara (Persero) Tbk atau BTN kepada sejumlah developer yang dinilai bermasalah.
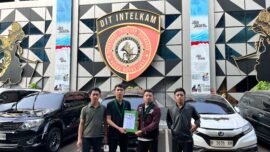
Sorotan tersebut LBH BUMN tuangkan dalam legal opinion yang disampaikan Direktur Eksekutif LBH BUMN Malvin Barimbing, SH, MH kepada Jaksa Agung RI, Senin (14/9/2026).
Dokumen itu juga ditembuskan kepada Presiden RI, Kepala BPI Danantara, Jampidsus Kejaksaan Agung, serta Jamwas Kejaksaan Agung.
Iklan
Salah satu poin utama dalam legal opinion tersebut menyangkut perbedaan antara limit program yang tercantum dalam memo BTN dengan nilai realisasi kredit kepada Citra Swarna Group.
Menurut LBH BUMN, memo program mencantumkan limit sebesar Rp190 miliar untuk Citra Swarna Group. Namun, total realisasi kredit yang disebut dalam dokumen tersebut mencapai sekitar Rp2,29 triliun untuk 6.979 unit.
LBH BUMN menilai perbedaan tersebut perlu mendapat perhatian karena realisasi kredit disebut mencapai lebih dari 12 kali lipat dibandingkan limit awal.
“Total realisasi mencapai kurang lebih Rp 2,29 triliun, jauh melampaui limit awal sebesar Rp 190 miliar,” ungkap Malvin Barimbing.
Dalam kajiannya, LBH BUMN menjelaskan bahwa program Instant Approval merupakan fasilitas bagi developer tertentu melalui penyederhanaan dokumen dan percepatan proses persetujuan kredit.
Citra Swarna Group disebut masuk kategori developer Tier 2. Dalam memo yang menjadi perhatian LBH BUMN, kategori tersebut memiliki limit Rp190 miliar dan mensyaratkan uang muka minimal 20 persen.
Persoalan kemudian berkembang ketika LBH BUMN mencermati kualitas kredit pada sejumlah proyek yang berada dalam kelompok Citra Swarna Group.
Pada proyek Citra Swarna Grande, misalnya, legal opinion tersebut menyebut kenaikan kredit macet sebesar Rp99 miliar selama periode Mei hingga Desember 2025.
Sementara itu, Kartika Residence disebut mengalami peningkatan kredit macet sebesar Rp146 miliar dalam periode yang sama.
Jika kedua angka tersebut digabungkan, peningkatan kredit macet pada dua proyek itu mencapai sekitar Rp245 miliar.
LBH BUMN kemudian mempertanyakan konsistensi pengawasan dalam pelaksanaan program Instant Approval. Menurut lembaga tersebut, percepatan proses kredit seharusnya tidak menghilangkan analisis terhadap risiko calon debitur.
Dalam kajiannya, LBH BUMN menyebut memo BTN tetap mewajibkan pemeriksaan SLIK atau OJK Checking serta analisis kemampuan pembayaran atau repayment capacity.
Dengan demikian, istilah Instant Approval dinilai berkaitan dengan percepatan proses administratif, bukan penghapusan analisis risiko.
Namun, LBH BUMN mempertanyakan apakah ketentuan tersebut sudah diterapkan secara konsisten di lapangan.
Salah satu dokumen yang menjadi perhatian mereka adalah risalah rapat BTN tertanggal 6 Desember 2024 mengenai debitur eksisting pada proyek Citra Swarna Group.
Dalam profiling petugas collection di Citra Swarna Tembong City, dokumen tersebut antara lain mencatat 22 debitur yang disebut mengajukan pinjam nama, 143 debitur yang disebut sudah tidak mau membayar, tujuh debitur yang disebut tidak memiliki kemampuan bayar, serta 377 debitur dengan agunan yang disebut belum jadi.
LBH BUMN menilai informasi tersebut perlu ditelusuri lebih lanjut untuk memastikan seluruh tahapan verifikasi, analisis kemampuan bayar, serta mitigasi risiko telah berjalan sesuai ketentuan.
Selain proses analisis kredit, LBH BUMN juga menyoroti instrumen mitigasi risiko dalam program Instant Approval, termasuk Buyback Guarantee dari developer.
Mekanisme tersebut pada prinsipnya mengharuskan developer membeli kembali unit atau melunasi KPR apabila debitur mengalami gagal bayar dalam periode yang telah ditentukan.
Memo program juga disebut menetapkan batas NPL di bawah 3 persen. Jika kualitas kredit suatu proyek melewati ambang tersebut, mekanisme stop and go dapat diberlakukan.
Karena itu, LBH BUMN mempertanyakan efektivitas instrumen pengamanan tersebut ketika sejumlah proyek justru menunjukkan peningkatan kredit bermasalah.
Menurut LBH BUMN, kondisi tersebut perlu menjadi bahan evaluasi, terutama terkait pengawasan kantor pusat, proses review berkala, analisis kemampuan pembayaran debitur, verifikasi agunan, serta penerapan prinsip kehati-hatian dalam kegiatan perbankan.
LBH BUMN kemudian mengaitkan persoalan tersebut dengan potensi kerugian keuangan negara. Sebagai bank yang memiliki status BUMN, BTN memiliki kepentingan negara dalam struktur kepemilikannya.
Legal opinion itu menyebut kemungkinan adanya kerugian keuangan negara apabila pemeriksaan menemukan penyimpangan yang menyebabkan hilangnya aset bank.
LBH BUMN juga mengaitkan persoalan tersebut dengan Pasal 2 dan Pasal 3 Undang-Undang Pemberantasan Tindak Pidana Korupsi apabila nantinya ditemukan unsur memperkaya pihak tertentu atau penyalahgunaan kewenangan yang menimbulkan kerugian keuangan negara.
LBH BUMN menilai potensi kerugian juga perlu dilihat dari besarnya impairment atas kredit bermasalah. Menurut mereka, kondisi tersebut dapat menggerus modal sekaligus mengurangi potensi penerimaan negara dari dividen dan pajak.
Malvin juga mempertanyakan respons otoritas terkait terhadap persoalan tersebut.
“Kami juga menyayangkan bahwa otoritas dalam Hal ini: OJK RI, BPI Danantara dan BP BUMN tidak merespon kasus ini secara nyata agar tidak melebar secara sistemik,” lanjut Malvin.
Di sisi lain, LBH BUMN menyoroti agunan kredit perumahan yang dinilai memiliki potensi risiko kerugian, baik dalam jangka pendek maupun jangka panjang.
LBH BUMN juga menyebut adanya informasi mengenai kondisi collection developer yang dinilai sudah bermasalah sejak awal. Namun, menurut mereka, kantor pusat tetap memberikan perlakuan khusus melalui fasilitas Instant Approval.
“Ada indikasi dan informasi yang kami dapatkan bahwa sudah sejak awal para developer ini sudah tidak layak, Namun kenapa pemilik kebijakan di BTN tetap berikan previllege dengan fasilitas instant approval. Yang pada akhirnya merugikan BTN bahwa ada kerugian negara disana” tegas Malvin Barimbing.
Selain persoalan tersebut, LBH BUMN turut menyoroti temuan yang disebut berasal dari laporan pemeriksaan Badan Pemeriksa Keuangan (BPK) RI terkait pengelolaan anggaran pemerintah.
Dalam dokumen legal opinion, LBH BUMN mencantumkan kutipan mengenai hasil pemeriksaan terhadap pendapatan, biaya, dan investasi BUMN serta badan lainnya.
“Pemeriksaan pendapatan, biaya, dan investasi BUMN dan badan lainnya, ditemukan antara lain terdapat kelemahan monitoring pengawasan dokumen kredit dan ketidakhati-hatian atas pengelolaan Kredit Pemilikan Rumah (KPR) sehingga berpotensi merugikan PT Bank Tabungan Negara (Persero) Tbk. sebesar Rp 707,18 miliar atas penyelesaian sertifikat yang berlarut-larut,” ujar Malvin Barimbing.
LBH BUMN menilai temuan tersebut perlu dilihat dalam konteks tata kelola kredit secara lebih luas. Menurut mereka, pengawasan terhadap program Instant Approval dan kualitas portofolio kredit developer juga perlu mendapat perhatian.
Namun, LBH BUMN mengakui hubungan sebab-akibat antara peningkatan kredit macet pada dua proyek Citra Swarna Group sebesar sekitar Rp245 miliar dengan angka Rp707,18 miliar masih membutuhkan pemeriksaan dan verifikasi lebih lanjut.
Karena itu, LBH BUMN meminta aparat penegak hukum melakukan pemeriksaan secara objektif dan menyeluruh.
Pemeriksaan tersebut, menurut mereka, perlu mencakup proses pengambilan keputusan, kewenangan pemberian fasilitas, kepatuhan terhadap SOP, penerapan prinsip kehati-hatian, mekanisme pengawasan, perkembangan kualitas kredit, hingga potensi kerugian keuangan negara.
LBH BUMN juga meminta aparat penegak hukum memeriksa pihak-pihak yang diduga terlibat dalam proses kebijakan program tersebut.
Mereka secara khusus menyebut pejabat BTN pada periode kebijakan berjalan, mulai dari Direktur Utama, Direktur Consumer, Direktur Risk Management, Direktur Manajemen Asset, Kepala Divisi Consumer, hingga Kepala Divisi Risk Management.
Menurut LBH BUMN, pemeriksaan diperlukan untuk mengetahui apakah proses pemberian fasilitas kredit telah mengikuti standar dan prinsip kehati-hatian perbankan.
“Kami LBH BUMN meminta para Pejabat BTN pada periode dikeluarkannya Kebijakan Program tersebut harus di periksa oleh Kejaksaan, agar kasus ini bisa terang benderang,” tegas Malvin.
LBH BUMN kemudian menyoroti satu pertanyaan utama dalam persoalan tersebut, yakni bagaimana fasilitas dengan limit awal Rp190 miliar dapat berkembang menjadi realisasi sekitar Rp2,29 triliun, sementara pada periode berikutnya muncul peningkatan kredit macet hingga ratusan miliar rupiah.
Bagi LBH BUMN, persoalan tersebut bukan sekadar perbedaan angka. Mereka menilai persoalan itu berkaitan dengan tata kelola bank BUMN, perlindungan aset negara, kepentingan pemegang saham publik, serta kredibilitas pembiayaan perumahan nasional.
“Karena itu, LBH BUMN mendorong agar seluruh fakta dan dokumen terkait diperiksa secara profesional oleh pihak yang berwenang, sehingga dapat dibedakan secara jelas antara kesalahan administratif, kelemahan tata kelola, pelanggaran ketentuan perbankan, maupun dugaan tindak pidana, berdasarkan bukti yang sah,” pungkas Malvin Barimbing.
(mam/mam)